

Catasto, 60 giorni di tempo per contrastare le contestazioni con la propria difesa tecnica
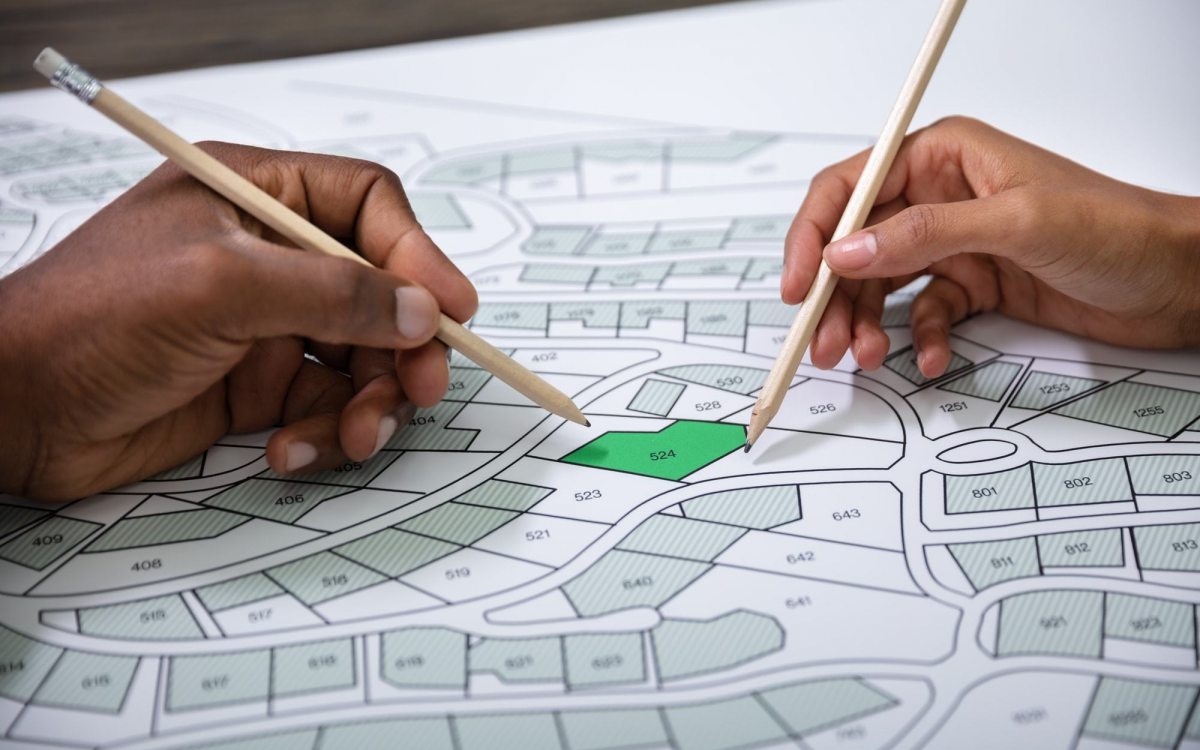
Gli interventi edilizi realizzati con le agevolazioni fiscali hanno determinato numerosi aggiornamenti catastali, talvolta seguiti da rettifiche dell’Agenzia delle entrate sulla consistenza, sul classamento o sulla stessa configurazione delle unità immobiliari. Prima che tali contestazioni si traducano in un accertamento definitivo, il contribuente può però avere a disposizione sessanta giorni per far entrare nel procedimento anche la propria difesa tecnica.
Il contraddittorio preventivo disciplinato dall’art. 6-bis della legge 212/2000 può infatti consentire, nelle rettifiche conseguenti a DOCFA, di rispondere allo schema d’atto con una relazione tecnica, corredata da rilievi, planimetrie, fotografie e ogni altro elemento utile a rappresentare le effettive caratteristiche dell’immobile. L’art. 6-bis dello Statuto del contribuente prevede, per gli atti autonomamente impugnabili e non espressamente esclusi, la comunicazione di uno schema d’atto, assegnando un termine non inferiore a sessanta giorni per presentare controdeduzioni o accedere agli atti del fascicolo.
Un passaggio particolarmente rilevante in materia catastale, dove la decisione dell’Ufficio può dipendere da valutazioni che non hanno carattere meramente automatico. I sessanta giorni, pertanto, non devono essere utilizzati soltanto per formulare eccezioni di carattere giuridico, ma possono diventare il momento per affiancare alla difesa tributaria l’attività del professionista tecnico, anticipando una verifica che altrimenti rischierebbe di essere svolta soltanto dopo la notifica dell’accertamento.
Il valore strategico della perizia e della difesa tecnica
Il vantaggio è soprattutto temporale. La verifica viene svolta quando l’accertamento non è stato ancora emesso e gli elementi prodotti dal contribuente possono incidere sulla decisione dell’Ufficio. La perizia non nasce quindi soltanto come documento destinato a sostenere un successivo ricorso, ma come strumento per correggere a monte l’eventuale presupposto tecnico della rettifica.
Il sopralluogo e le esclusioni dal contraddittorio
La questione diventa ancora più significativa quando l’Ufficio fonda la propria valutazione sulla documentazione catastale o su criteri comparativi, mentre la contestazione dipende dalle caratteristiche concrete dell’immobile. In questi casi la relazione può anche evidenziare la necessità di un sopralluogo, qualora lo stato dei luoghi non possa essere ricostruito attendibilmente attraverso i soli documenti disponibili. Perché questa istruttoria anticipata possa svolgersi è però necessario che il contribuente riceva lo schema d’atto. Ed è proprio sulla sua mancata comunicazione che si stanno formando diversi contenziosi. Il dm 24 aprile 2024 individua gli atti esclusi dal contraddittorio preventivo e, in materia catastale, contempla specificamente gli accertamenti per l’iscrizione e la cancellazione delle annotazioni di riserva alle intestazioni catastali. Tra le esclusioni non figura invece la generalità degli accertamenti con i quali l’Agenzia rettifica il classamento conseguente a DOCFA.
Su questa base diverse Corti di giustizia tributaria hanno ritenuto applicabile l’art. 6-bis anche agli accertamenti catastali, osservando che la rettifica di quanto proposto dal contribuente richiede un’attività valutativa e interpretativa e non può essere ricondotta a un procedimento meramente automatizzato. Ne deriva un doppio livello di tutela: se lo schema d’atto viene notificato, i sessanta giorni consentono di anticipare la difesa tecnica e portare rilievi, elaborati e perizie davanti all’Amministrazione prima della decisione definitiva; se invece il contraddittorio viene omesso nei casi in cui è obbligatorio, l’assenza dello schema d’atto può comportare la nullità del successivo accertamento.